BRPD সার্কুলার নং ১৫ (২৭ নভেম্বর ২০২৪): ৫ আগস্টের পর বাংলাদেশের ব্যাংকিং খাতে সবচেয়ে বড় NPL রিফর্ম — পরিসংখ্যানভিত্তিক বিশ্লেষণ
২০২৪ সালের ৫ আগস্ট বাংলাদেশের রাজনীতি ও অর্থনীতির জন্য এক বড় মোড়। কিন্তু ব্যাংকিং খাতে “বর্তমান প্রভাব” বুঝতে হলে আমাদের তাকাতে হবে একটি নির্দিষ্ট নীতিগত পরিবর্তনের দিকে— BRPD Circular No. 15 (২৭ নভেম্বর ২০২৪)। এই সার্কুলার ছিল অন্তর্বর্তী সরকারের রিফর্ম এজেন্ডার কেন্দ্রবিন্দু, যেখানে পূর্বের “regressive leniency” বা রাজনৈতিক-নির্ভর শিথিলতার বদলে আন্তর্জাতিক best practice–এর দিকে যাত্রা শুরু হয়। বিশেষভাবে, IMF–এর ৯০ দিনের (90-day) স্ট্যান্ডার্ড মাথায় রেখে ঋণ শ্রেণিবিন্যাস (loan classification) আরও কঠোর করা হয়।
এই লেখায় আমি দুইটা বিষয় একসাথে করছি— (১) সার্কুলারটির নিয়মগুলো সহজ ভাষায় ব্যাখ্যা, এবং (২) এই নিয়মের কারণে NPL–এর পরিসংখ্যান কেন “হঠাৎ বেড়ে গেল” তার ব্যাখ্যা। লক্ষ্য একটাই: বিষয়টা যেন মানুষের ভাষায় বোঝা যায়, এবং একইসাথে ডেটা–ভিত্তিক থাকে।
টাইমলাইন: ৫ আগস্ট থেকে ২০২৫–এর শুরু পর্যন্ত কী বদলালো?
রাজনৈতিক পরিবর্তন → নিয়ন্ত্রক কর্তৃত্ব শক্তিশালী
ব্যাংকিং খাতে “কাগজে ভালো দেখানো” সংস্কৃতি কমাতে জবাবদিহিতা বাড়ে। ATM/শাখা–সার্ভিসে স্বল্পমেয়াদি বিঘ্ন হলেও রিফর্ম এজেন্ডা দ্রুত গতিতে এগোয়।
ডিপোজিট/লিকুইডিটি ভোলাটিলিটি → পরে স্থিতি
শুরুর ধাক্কায় সতর্কতা বাড়ে, কিন্তু পরবর্তীতে রেমিট্যান্স ও নীতিগত স্থিতিতে লিকুইডিটি তুলনামূলকভাবে উন্নতি করে।
BRPD Circular No. 15 জারি
NPL শ্রেণিবিন্যাসে সবচেয়ে বড় পরিবর্তন—Sub-standard (SS)–এ যাওয়ার সময় ৬ মাস থেকে ৩ মাস। Provisioning শক্ত হয়, qualitative judgment যোগ হয়, এবং evergreening কঠিন করা হয়।
NPL “রিপোর্টেড শক”
জুন ২০২৪ থেকে ডিসেম্বর ২০২৪–এ NPL দ্রুত বাড়ে—এটা অনেকটাই পূর্বে লুকানো ঝুঁকির প্রকাশ ও কঠোর শ্রেণিবিন্যাসের ফল।
IFRS 9 (ECL) ট্রানজিশন রোডম্যাপ
“Incurred loss” থেকে “Expected Credit Loss” মডেলে ধাপে ধাপে যাওয়া—২০২৭ পর্যন্ত পূর্ণ বাস্তবায়ন লক্ষ্যমাত্রা।
১) মূল পরিবর্তন: শ্রেণিবিন্যাসের টাইমলাইন ছোট করা (Grace period কমে গেল)
আগে বাস্তবে যা ঘটতো—ঋণটা সমস্যা–গ্রস্ত হলেও নানা ধরনের রিসিডিউল/রিরোল/পলিটিক্যাল ইন্টারভেনশনের মাধ্যমে “Bad/Loss” স্ট্যাটাস অনেক সময় বছরের পর বছর পিছিয়ে দেয়া যেত। নতুন সার্কুলার সেই জায়গায় সবচেয়ে বড় “ক্লিফ” বা বাঁক তৈরি করেছে: Sub-standard হওয়ার ট্রিগার ৬ মাস থেকে ৩ মাসে নেমে এসেছে। ফলে ব্যাংককে এখন অনেক আগেই সম্ভাব্য ডিফল্ট চিহ্নিত করতে হয়।
Objective criteria: নতুন বনাম পুরাতন নিয়ম (এক নজরে)
| ক্যাটাগরি | আগের নিয়ম (Pre-August 2024) | নতুন নিয়ম (Post-August 2024) |
|---|---|---|
| Overdue / Past Due | মেয়াদ/ডিউ ডেট শেষ হওয়ার পরের দিন | মেয়াদ/ডিউ ডেট শেষ হওয়ার পরের দিন |
| Sub-standard (SS) | ৬ মাস থেকে < ৯ মাস | ৩ মাস থেকে < ৬ মাস |
| Doubtful (DF) | ৯ মাস থেকে < ১২ মাস | ৬ মাস থেকে < ১২ মাস |
| Bad/Loss (B/L) | ১২ মাস বা তার বেশি | ১২ মাস বা তার বেশি |
নোট: Bad/Loss–এর ১২ মাসের threshold তেমন বদলায়নি। কিন্তু SS–এর ট্রিগার অর্ধেক হওয়াই মূল “শক”। কারণ SS–এ গেলেই provisioning শুরু হয় এবং ব্যাংকের রিপোর্টেড লাভ–লোকসান দ্রুত প্রভাবিত হয়।
২) নতুন Provisioning: ব্যাংককে এখন বেশি “সেফটি নেট” রাখতে হবে
শ্রেণিবিন্যাস কঠোর হওয়া মানে শুধু নাম বদল নয়—এর সাথে আসে provisioning, অর্থাৎ সম্ভাব্য ক্ষতি মোকাবেলায় ব্যাংককে নিজের আয়ের অংশ থেকে টাকা আলাদা করে রাখতে হয়। নতুন নিয়মে এই “সেফটি নেট” আরও শক্ত হয়েছে।
- Standard (STD-0,1,2): ১% provision বাধ্যতামূলক
- SMA (Special Mention Account): ২–৩ মাস overdue হলে ৫% provision
- Sub-standard (SS): ২০%
- Doubtful (DF): ৫০%
- Bad/Loss (B/L): ১০০%
বাস্তবতা হলো—যে ব্যাংকের বড় borrower–রা “স্ট্রেসড”, তাদের জন্য এই provisioning requirement মানে profit কমা, dividend capacity কমা, এবং অনেক ক্ষেত্রে capital adequacy চাপ।
৩) Qualitative Judgment: “Crony Clause” কেন গুরুত্বপূর্ণ
নতুন সার্কুলারের সবচেয়ে রাজনৈতিকভাবে সংবেদনশীল অংশ হলো— বাংলাদেশ ব্যাংক এখন Qualitative Judgment ব্যবহার করে শ্রেণিবিন্যাস করতে পারবে, এমনকি borrower নিয়মিত টাকা দিলেও। এটাকে অনেকেই “Crony Clause” বলছে, কারণ পূর্বের পদ্ধতিতে বড় বড় গ্রুপের ঋণ অনেক সময় কাগজে “ভালো” দেখানো হতো।
কখন এই qualitative classification বাধ্যতামূলক?
- borrower–এর ইন্ডাস্ট্রি খুব অস্থির এবং demand হঠাৎ পড়ে গেছে
- কোম্পানির profit ধারাবাহিকভাবে কমছে
- operational loss চালাতে নতুন ঋণ চাওয়া হচ্ছে (evergreening আচরণ)
- বারবার overdrawn থাকা বা account turnover খুব কম
এই নিয়মের উদ্দেশ্য—“সামনে থেকে ঝুঁকি দেখা”, যাতে ক্ষতি বড় হওয়ার আগেই ধরা যায়। এটাই আন্তর্জাতিক best practice–এর মূল কথা।
৪) IFRS 9 / Expected Credit Loss (ECL): ২০২৭ পর্যন্ত ধাপে ধাপে বাস্তবায়ন
পূর্বে অনেক ব্যাংক ‘Incurred loss’ মডেলে চলতো—অর্থাৎ ক্ষতি ঘটলে তবেই স্বীকার করা। কিন্তু IFRS 9–এ ক্ষতি আগে থেকেই অনুমান করে provision করতে হয়। অন্তর্বর্তী সরকার ২০২৭ পর্যন্ত ধাপে ধাপে এটি বাস্তবায়নের কমিটমেন্ট দিয়েছে।
ফলে NPL এবং provision–এর হিসাব ভবিষ্যতে আরও “forward-looking” হবে—যা স্বচ্ছতা বাড়ায়, কিন্তু short-term এ profitability চাপ তৈরি করে।
৫) Rescheduling restrictions: “evergreening” বন্ধে নতুন কড়াকড়ি
বহু বছর ধরে বড় borrower–রা খুব ছোট ডাউনপেমেন্ট দিয়ে loan reschedule করে কাগজে default দেখানো এড়িয়ে যেত। নতুন নিয়মে সেটাই কঠিন করা হয়েছে।
- প্রথম rescheduling–এ overdue installment এর ১৫% নগদ পরিশোধ বাধ্যতামূলক
- দ্বিতীয় rescheduling–এ ৩০% নগদ পরিশোধ
- Interest Suspense: SS বা DF হলে interest আর “income” হিসেবে দেখানো যাবে না
Interest suspense নিয়মটা ব্যাংকের জন্য খুব গুরুত্বপূর্ণ—কারণ এতে রিপোর্টেড profit বাস্তব অবস্থার সাথে মেলে। আর বড় borrower–এর ক্ষেত্রে “paper profit” তৈরি করা কঠিন হয়।
ডেটা ভিজ্যুয়াল: NPL কেন “হঠাৎ” বেড়ে গেল? (June 2024 → Dec 2024)
নতুন শ্রেণিবিন্যাস ও provisioning নিয়ম কার্যকর হওয়ার পর NPL–এর রিপোর্টেড পরিমাণ দ্রুত বেড়েছে। নিচের চার্টটি জুন ২০২৪ থেকে ডিসেম্বর ২০২৪ পর্যন্ত headline jump দেখায়— যা মূলত “লুকানো ঝুঁকি” প্রকাশ এবং SS ট্রিগার ৬ মাস থেকে ৩ মাসে নামিয়ে আনার ফল।
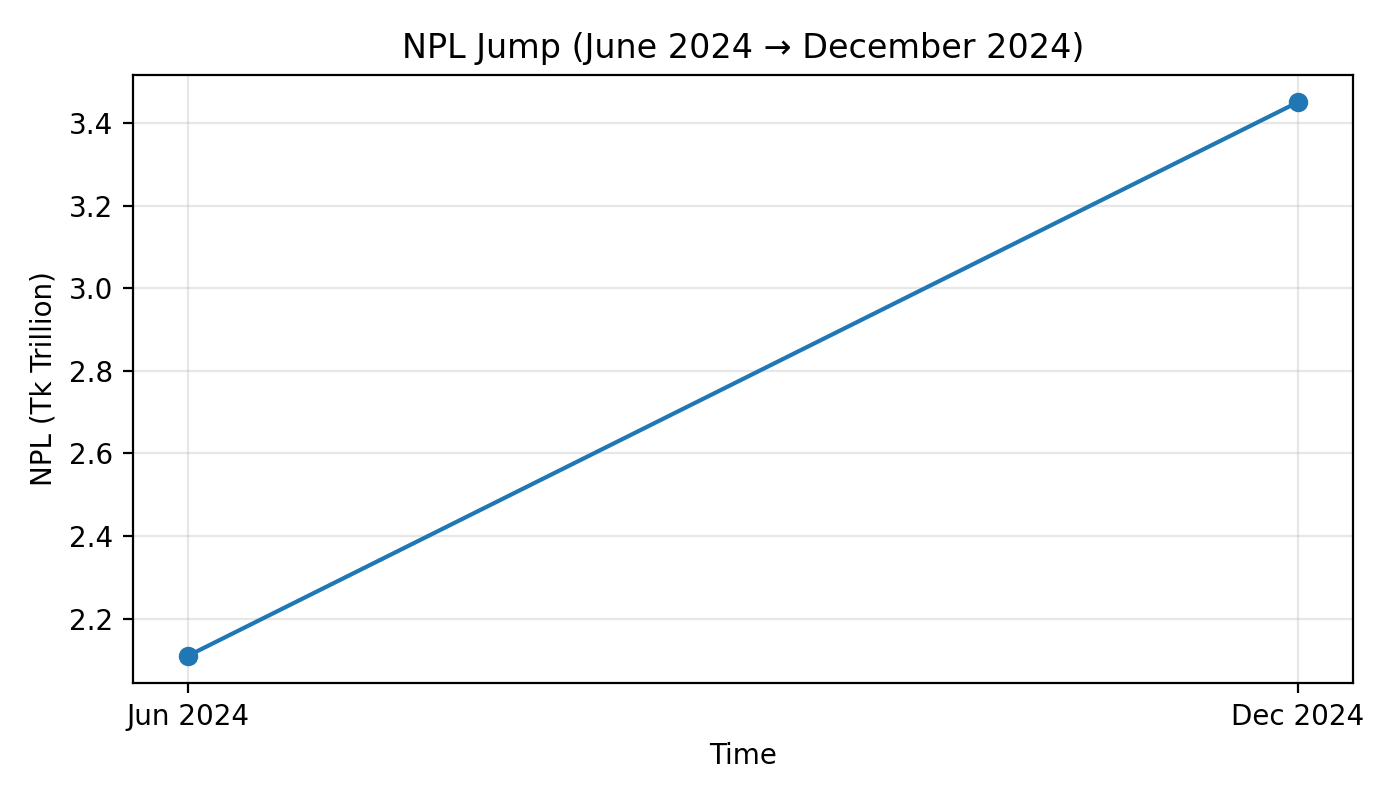
ব্যাখ্যা: এটি শুধু অর্থনৈতিক ধস নয়—বেশিরভাগ ক্ষেত্রে নতুন নিয়মের কারণে “স্বচ্ছভাবে” শ্রেণিবিন্যাস হওয়া ঋণের প্রকাশ।
৬) পরিসংখ্যানগত “শক”: NPL কেন হঠাৎ বেড়ে গেল?
সবচেয়ে আলোচিত প্রশ্ন: “NPL এত বেড়ে গেল কেন? অর্থনীতি কি ভেঙে পড়লো?”
বাস্তবে, এই লাফটা অনেকটাই ছিল একটা সৎ অডিট—আগে যেসব ঋণকে কৌশলে “ভালো” রাখা হতো, সেগুলো নতুন নিয়মে দ্রুত SS/DF/B-L এ চলে আসে। ফলে NPL ভলিউম বেড়ে যায়।
NPL বৃদ্ধির সহজ হিসাব (headline)
- জুন ২০২৪: প্রায় Tk 2.11 ট্রিলিয়ন
- ডিসেম্বর ২০২৪: Tk 3.45 ট্রিলিয়ন+
মানে, প্রায় Tk 1.34 ট্রিলিয়ন বাড়তি NPL “রিপোর্টেড” হয়েছে— যা একটি বড় অংশে আগের লুকানো ঝুঁকির প্রকাশ।
৭) সাধারণ মানুষের জন্য এর মানে কী?
এই রিফর্মের প্রভাব শুধু ব্যাংক বা বড় borrower–দের মধ্যে সীমাবদ্ধ নয়। সাধারণ মানুষও কয়েকভাবে প্রভাবিত হয়:
- ঋণ পাওয়া কঠিন: ব্যাংক ঝুঁকি কমাতে lending ধীরে করে
- সুদের হার চাপ: provisioning বাড়লে ব্যাংকের cost বাড়ে
- ব্যাংকের স্থিতিশীলতা: দীর্ঘমেয়াদে ভালো—কারণ খারাপ ঋণ লুকানো থাকে না
- ট্রান্সপারেন্সি: বাজারে আস্থা বাড়ে, বিদেশি বিনিয়োগও ইতিবাচকভাবে দেখে
৮) শেষ কথা: “খারাপ খবর” না, বরং রিফর্মের কঠিন সত্য
BRPD সার্কুলার নং ১৫ আসলে একটা কঠোর কিন্তু প্রয়োজনীয় পদক্ষেপ। এটি দেখায়—ব্যাংকিং খাত “ঋণ লুকিয়ে রাখলে” ভালো থাকে না; বরং স্বচ্ছতা ও accountability বাড়ালে short-term এ চাপ আসে, কিন্তু long-term এ স্থিতিশীলতা তৈরি হয়।
৫ আগস্ট ২০২৪–এর পর রাজনৈতিক পরিবর্তনের “বাস্তব প্রভাব” যদি এক বাক্যে বলি: ব্যাংকিং খাতে নিয়ন্ত্রণ ফিরে এসেছে; এবং hidden risk প্রকাশ পেয়েছে।
আপনার মতামত বা প্রশ্ন থাকলে কমেন্টে জানান—আমি ডেটা দিয়ে উত্তর দেয়ার চেষ্টা করবো।